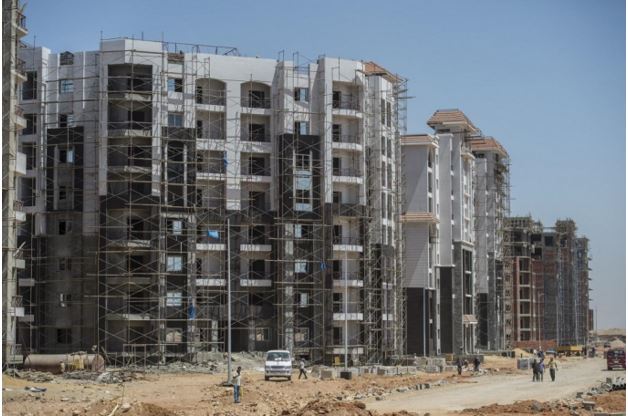
مع تراجع معدلات المبيعات وانخفاض القدرة الشرائية لدى شريحة واسعة من المواطنين، بالتزامن مع استمرار ارتفاع أسعار الوحدات السكنية وزيادة تكاليف البناء والتشييد تعانى السوق العقارية من حالة غير مسبوقة من الركود .
كما أن اتساع الفجوة بين الأسعار المعلنة للوحدات وحجم الطلب الفعلي عليها، انعكس على حركة البيع والشراء داخل القطاع العقاري.
ومع ارتفاع تكاليف التنفيذ وتراجع معدلات المبيعات، إلى جانب التحديات التمويلية التي تؤثر على قدرة بعض الشركات على الوفاء بالتزاماتها المالية ومواصلة تنفيذ المشروعات وفق الجداول الزمنية المحددة تتزايد الضغوط التي تواجه الشركات العاملة بالسوق .
سياسات التسعير
في هذا السياق، طرح المهندس داكر عبد اللاه، عضو لجنة التطوير العقاري والمقاولات، مجموعة من المقترحات العاجلة للتعامل مع التحديات التي تواجه السوق العقارية، محذرًا من استمرار تراجع المبيعات وتزايد الضغوط التمويلية وارتفاع تكاليف التنفيذ، وما قد يترتب على ذلك من صعوبات أمام الشركات والمطورين.
وأكد عبد اللاه فى تصريحات صحفية أن الأزمة التي يشهدها القطاع العقاري لا تقتصر على تراجع معدلات البيع والشراء، وإنما تمتد إلى نقص السيولة لدى بعض الشركات، واتساع الفجوة بين التدفقات النقدية الناتجة عن تحصيلات العملاء والالتزامات المالية المستحقة على المطورين.
وأوضح أن هذا الوضع يتطلب تحركًا سريعًا للتعامل مع الضغوط التي تواجه الشركات، والحفاظ على استمرارية المشروعات العقارية، خاصة في ظل ارتفاع تكاليف التنفيذ وتزايد الأعباء التمويلية.
ودعا عبد اللاه إلى إعادة النظر في سياسات التسعير داخل السوق، بحيث تتناسب أسعار الوحدات مع القدرة الشرائية الحقيقية للعملاء ومتغيرات السوق الحالية، بدلًا من استمرار الفجوة بين الأسعار المعروضة والإمكانات المتاحة لدى المشترين.
وطالب بتطوير أنظمة السداد وتقديم بدائل أكثر مرونة، تحقق التوازن بين إمكانات العملاء واحتياجات المطورين العقاريين، بما يساعد على تنشيط حركة البيع والشراء، ويمنح الراغبين في التملك فرصًا أكبر للحصول على الوحدات السكنية وفق نظم دفع تتناسب مع قدراتهم المالية.
التمويل والتوريق
وشدد عبد اللاه على ضرورة التوسع في منظومة التمويل العقاري، باعتبارها إحدى الأدوات التي يمكن أن تُسهم في زيادة القدرة الشرائية للمواطنين وتنشيط الطلب الحقيقي على الوحدات السكنية.
وأشار إلى ضرورة العمل بالتوازي على توسيع أدوات التمويل والتوريق، وتوفير حلول تمويلية تتناسب مع طبيعة القطاع العقاري واحتياجات الشركات العاملة به، بما يساعد على تخفيف الضغوط المالية وتحسين قدرة المطورين على مواصلة تنفيذ مشروعاتهم.
وفي إطار المقترحات الخاصة بمعالجة أزمة السيولة، طالب عبد اللاه بتحفيز بيع الوحدات العقارية الجاهزة، والاستفادة من المخزون العقاري القائم لدى الشركات، بما يساعد على تسريع دورة التحصيل وتحسين التدفقات النقدية.
وأكد أن تنشيط مبيعات الوحدات الجاهزة يمكن أن يسهم في توفير سيولة للشركات، تساعدها على التعامل مع الالتزامات المالية المرتبطة بالمشروعات، خاصة في ظل تراجع المبيعات الجديدة وزيادة تكاليف التنفيذ.
ودعا عبد اللاه إلى مساندة الشركات الجادة في التعامل مع الأعباء والالتزامات المالية الخاصة بالمشروعات المتأثرة بظروف السوق، بما يضمن استمرار العمل وعدم تعثر المشروعات، ويحافظ على حقوق العملاء والمطورين في الوقت نفسه.
وقال إن معالجة الأزمة العقارية يجب ألا تكون على حساب المشتري أو المطور، وإنما ينبغي أن تقوم على معادلة متوازنة تحمي حقوق العملاء، وتحافظ في الوقت نفسه على قدرة الشركات الجادة على استكمال التنفيذ والالتزام بمواعيد التسليم.
أسعار الفائدة
أكد المهندس فتح الله فوزي، رئيس لجنة التطوير العقاري بجمعية رجال الأعمال، أن أسعار الفائدة تمثل أحد أبرز العوامل المؤثرة في تكلفة المنتج العقاري بالسوق المصرية، نظرًا لارتباطها المباشر بتكلفة التمويل وفوائد التقسيط التي تدخل ضمن مكونات السعر النهائي للوحدات.
وأوضح فوزي فى تصريحات صحفية أن تكلفة التمويل وفوائد التقسيط تمثل نحو 50% من الوزن النسبي لسعر المنتج العقاري، بينما تشكل تكلفة الأرض نحو 25% من سعر البيع، وهو ما يعني أن نحو 75% من سعر الوحدة يتأثر بصورة مباشرة بتغيرات أسعار الفائدة .
وقال إن هذه النسب تكشف عن أهمية تكلفة التمويل والأرض في تحديد أسعار الوحدات العقارية، خاصة مع اعتماد الشركات على نظم سداد طويلة الأجل، وما يرتبط بها من أعباء تمويلية تؤثر على حسابات المطورين عند تسعير المشروعات وطرح الوحدات للبيع.
أنظمة التقسيط
وأشار فوزي إلى أن اعتماد المطورين العقاريين على أنظمة سداد طويلة الأجل، تمتد من 8 إلى 12 عامًا، يزيد من أهمية تكلفة التمويل في تحديد السعر النهائي للوحدات، موضحا أن امتداد فترات السداد يجعل تكلفة التمويل وفوائد التقسيط عنصرًا مؤثرًا في حسابات الشركات، وينعكس على طريقة تسعير الوحدات المعروضة للعملاء، في وقت تواجه فيه السوق تحديات تتعلق بارتفاع الأسعار وتراجع القدرة الشرائية لدى قطاعات من المواطنين.
وقال إن هذه العوامل تتزامن مع ضغوط نقص السيولة لدى بعض الشركات، وتراجع المبيعات، وارتفاع تكاليف التنفيذ، لتضع القطاع العقاري أمام مجموعة من الملفات المتداخلة التي تتطلب التعامل معها من خلال حلول تمويلية وتسويقية أكثر مرونة.
وشدد فوزي على أنه في ظل استمرار التحديات المرتبطة بتكلفة الأرض والتمويل وفترات التقسيط، تظل سياسات التسعير والتمويل من أبرز العوامل المؤثرة في حركة السوق العقارية المصرية، وقدرة الشركات على الاستمرار في تنفيذ مشروعاتها، مع الحفاظ على حقوق العملاء ومواعيد التسليم.